
Stormschade VvE: wie betaalt en wat is verzekerd?
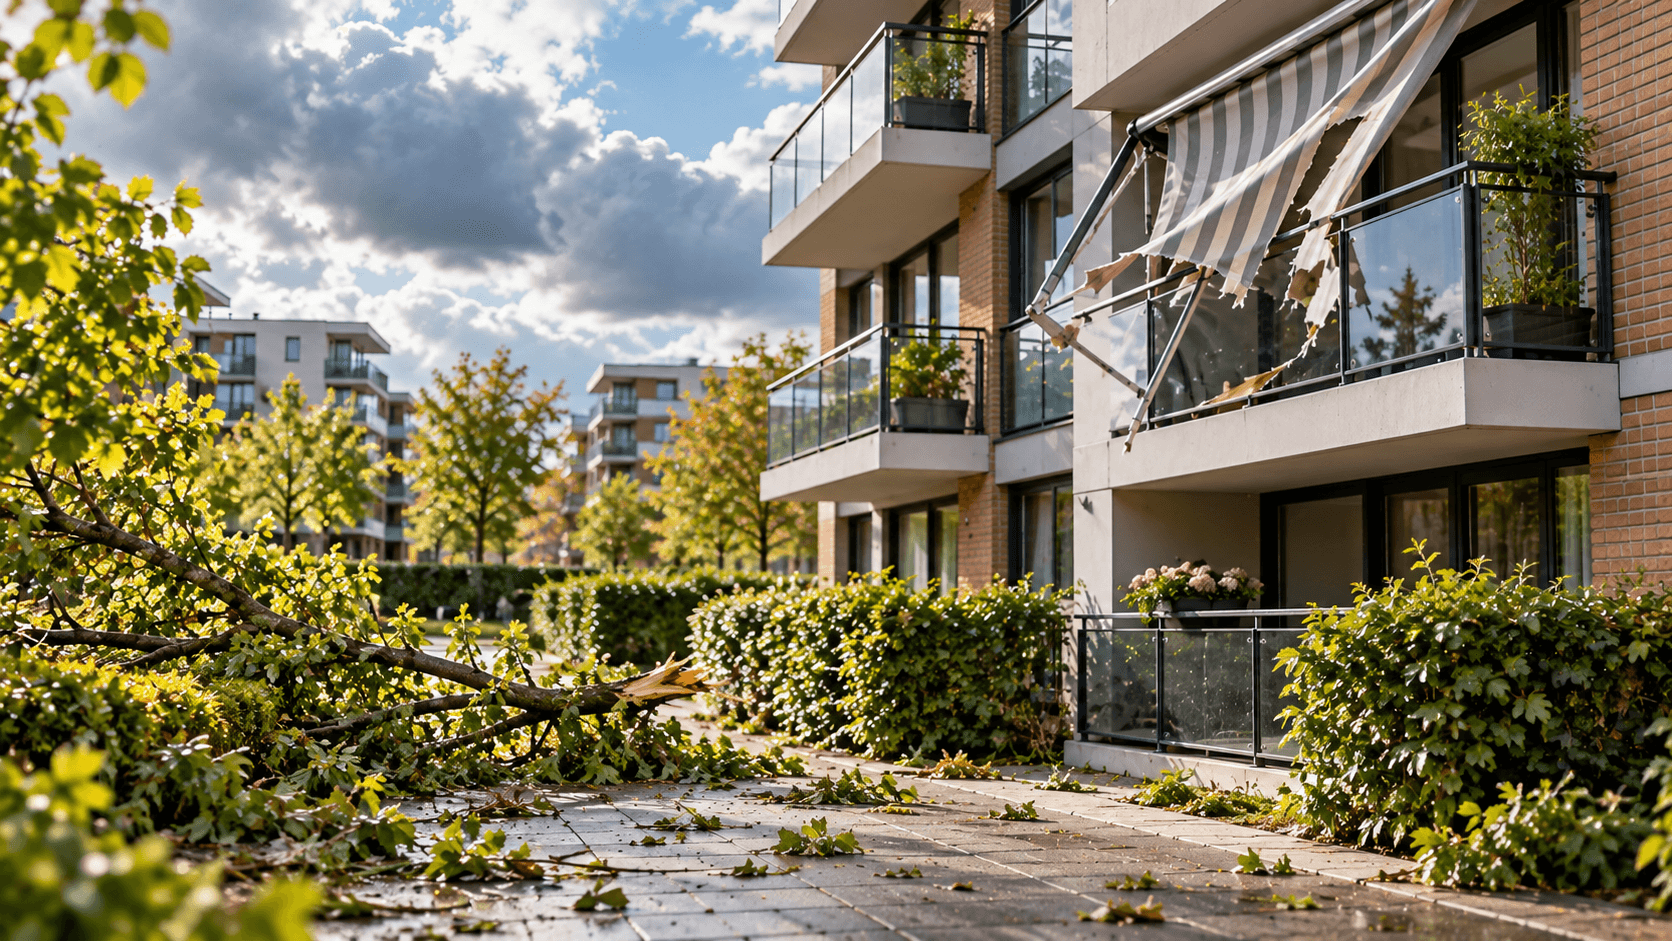
Kort antwoord: Bij stormschade aan gemeenschappelijke onderdelen, zoals het dak en de gevel, regelt de VvE doorgaans het herstel. De opstalverzekering kan de schade vergoeden als deze onder de polisvoorwaarden valt. Schade aan privévoorzieningen, zoals een zelf geplaatst zonnescherm, kan voor rekening van de eigenaar komen. De splitsingsakte, de oorzaak van de schade en de verzekeringsvoorwaarden bepalen uiteindelijk wie betaalt.
Na een flinke storm liggen er dakpannen op straat, hangt een zonnescherm scheef of blijkt een zonnepaneel beschadigd.
Voor het VvE-bestuur ontstaan dan direct vragen. Wie moet de schade herstellen? Wat betaalt de verzekeraar? En wie is aansprakelijk als een dakpan op de auto van de buren valt?
Bij stormschade draait het om drie zaken: eigendom, schadeoorzaak en verzekeringsdekking.
Wanneer telt het als storm?
Voor de verzekering is de definitie van storm in de polisvoorwaarden belangrijk.
Het KNMI spreekt meteorologisch van storm vanaf windkracht 9. Verzekeraars kunnen een lagere grens gebruiken.
Welke windkracht geldt bij Centraal Beheer?
In de voorwaarden van de Centraal Beheer Opstalverzekering VvE Pakket Uitgebreid, januari 2026, wordt storm omschreven als:
Windkracht 7, vanaf 14 meter per seconde.
Dat is ongeveer 50 kilometer per uur.
Dit geldt voor deze specifieke polisvariant. Andere verzekeraars, polisvarianten of oudere contracten kunnen afwijkende voorwaarden hebben.
Controleer daarom altijd het polisblad van jouw VvE.
Hoe toon je stormschade aan?
Leg zo snel mogelijk vast:
-
Wanneer de schade is ontstaan.
-
Welke onderdelen beschadigd zijn.
-
Hoe de situatie eruitzag na de storm.
-
Welke noodmaatregelen zijn genomen.
Maak foto's en bewaar relevante weergegevens. De verzekeraar beoordeelt vervolgens of de schade onder de stormdekking valt.
Gemeenschappelijk of privé: dak, gevel, balkonscherm, zonwering, schotel en zonnepanelen
Niet alle onderdelen van een appartementencomplex zijn automatisch gemeenschappelijk.
De splitsingsakte en het toepasselijke splitsingsreglement bepalen welke onderdelen onder verantwoordelijkheid van de VvE vallen.
Dak en gevel
Het dak en de gevel zijn doorgaans gemeenschappelijke onderdelen.
Waait een dakpan weg of raakt gevelbekleding beschadigd, dan organiseert de VvE normaal gesproken het herstel.
Of de verzekering betaalt, hangt af van de polisvoorwaarden en de schadeoorzaak.
Laat ook controleren of andere dakpannen, dakranden of gevelpanelen zijn losgeraakt.
Balkonschermen en zonwering
Bij balkonschermen en zonwering hangt de verantwoordelijkheid af van de eigendomssituatie.
Een zonnescherm kan door een individuele eigenaar zijn geplaatst, maar ook onderdeel zijn van een gemeenschappelijke voorziening.
Controleer daarom:
-
Wie eigenaar is.
-
Wie verantwoordelijk is voor onderhoud.
-
Of de voorziening is meeverzekerd.
-
Of een aanvullende verzekering voor eigenaarsbelang nodig is.
Een privézonnescherm valt niet automatisch onder de VvE-verzekering.
Schotelantennes
Een schotelantenne kan privé-eigendom zijn, ook wanneer deze aan een gemeenschappelijke gevel is bevestigd.
Raakt de schotel beschadigd, dan moet worden gekeken naar de eigenaar en de verzekering.
Ontstaat daarnaast schade aan de gevel, dan speelt ook de vraag wie verantwoordelijk is voor de bevestiging.
Zonnepanelen
Zonnepanelen kunnen eigendom zijn van de VvE, een individuele eigenaar of een externe partij.
Controleer of de installatie, inclusief bevestigingsconstructie en omvormers, onder de juiste verzekering valt.
Houd daarom een overzicht bij van de zonnepanelen op het gebouw en de bijbehorende eigendoms- en onderhoudsafspraken.
En schade aan ramen?
Voor gesneuvelde ruiten kunnen afzonderlijke verzekeringsvoorwaarden gelden. Lees hierover Glasbreuk in een VvE: wie betaalt en wat is verzekerd?.
Meer over de algemene gebouwenverzekering lees je in De opstalverzekering voor VvE's uitgelegd.
Losgewaaide dakpan op de auto van de buren: wie is aansprakelijk?
Stel dat tijdens een storm een dakpan losraakt en op de auto van de buren valt.
Is de VvE dan aansprakelijk?
Niet automatisch.
Er moet worden onderzocht waarom de dakpan losraakte en of sprake was van een gebrek aan het gebouw.
Goed onderhouden dak
Is het dak regelmatig gecontroleerd en waren er geen bekende gebreken?
Dan staat niet direct vast dat iemand aansprakelijk is wanneer tijdens uitzonderlijk zwaar weer een dakpan losraakt.
De omstandigheden moeten worden onderzocht.
Bekende gebreken
Een andere situatie ontstaat wanneer bewoners al eerder losse dakpannen hebben gemeld en noodzakelijke reparaties zijn uitgebleven.
Dan kan de onderhoudstoestand een belangrijke rol spelen bij de aansprakelijkheidsbeoordeling.
Artikel 6:174 BW bevat regels over aansprakelijkheid voor gebrekkige opstallen.
Bij een appartementencomplex moet daarnaast worden gekeken naar de juridische positie van de gezamenlijke eigenaren en de VvE.
Wat moet het bestuur doen?
Meld de schade bij de verzekeraar en verzamel foto's, eerdere meldingen en onderhoudsrapporten.
Erken niet direct aansprakelijkheid voordat de feiten zijn onderzocht.
De algemene regels lees je in De aansprakelijkheidsverzekering van de VvE.
Omgevallen boom op het terrein van de VvE
Tijdens een storm kan een boom omvallen en schade veroorzaken aan het gebouw, een fietsenstalling of een geparkeerde auto.
Ook hier zijn eigendom, onderhoud en verzekering belangrijk.
Staat de boom op VvE-grond?
Controleer eerst van wie de grond en de boom zijn.
Een boom op gemeentegrond valt niet automatisch onder de verantwoordelijkheid van de VvE.
Staat de boom op gemeenschappelijke grond, dan is de VvE doorgaans betrokken bij het beheer en onderhoud.
Schade aan het gebouw
Valt een boom op het appartementencomplex, dan kan de opstalverzekering dekking bieden.
In de Centraal Beheer-voorwaarden voor het VvE Pakket Uitgebreid van januari 2026 wordt schade door zaken die op het gebouw vallen, waaronder bomen, genoemd.
De concrete dekking blijft afhankelijk van de polisvoorwaarden.
Schade aan een auto
Schade aan een geparkeerde auto wordt niet automatisch door de gebouwenverzekering vergoed.
De eigenaar kan mogelijk zijn autoverzekering aanspreken.
Daarnaast kan aansprakelijkheid ontstaan als de verantwoordelijke voor de boom onvoldoende zorgvuldig heeft gehandeld.
Denk aan een boom met bekende gebreken waarvoor noodzakelijke maatregelen zijn uitgebleven.
Hoe voorkom je problemen?
Laat bomen met zichtbare gebreken tijdig controleren.
Bewaar inspectierapporten en leg vast welke onderhoudsmaatregelen zijn uitgevoerd.
Vooral grote bomen naast parkeerplaatsen of looproutes verdienen aandacht.
Achterstallig onderhoud: wanneer weigert de verzekeraar?
Een stormverzekering is geen vervanging voor normaal onderhoud.
Een verzekeraar kan dekking beperken of weigeren wanneer de schade onder een uitsluiting valt of niet door een verzekerd voorval is veroorzaakt.
Stormschade of bestaande slijtage?
Stel dat dakbedekking tijdens een storm losraakt.
Bij inspectie blijkt dat bevestigingen al jarenlang versleten zijn.
Dan kan discussie ontstaan over de oorzaak.
Was de storm de directe oorzaak of speelde een bestaand onderhoudsgebrek een doorslaggevende rol?
De verzekeraar beoordeelt dit aan de hand van de feiten en de polis.
Wat zeggen de voorwaarden?
De Centraal Beheer-voorwaarden voor het VvE Pakket Uitgebreid van januari 2026 bevatten onder meer uitsluitingen voor bepaalde neerslagschade bij slecht onderhoud.
Dat betekent niet dat iedere stormschade aan een ouder gebouw automatisch wordt afgewezen.
De precieze oorzaak en de toepasselijke voorwaarden zijn bepalend.
Voorkom discussie met goed onderhoud
Zorg dat de VvE kan aantonen dat noodzakelijke werkzaamheden zijn uitgevoerd.
Bewaar daarom:
-
Dak- en gevelinspecties.
-
Onderhoudsrapporten.
-
Meldingen van bewoners.
-
Offertes en facturen.
-
Besluiten over reparaties.
Wordt een claim afgewezen? Vraag dan om een schriftelijke motivering met verwijzing naar de polisvoorwaarden.
Laat bij twijfel de schadeoorzaak onafhankelijk beoordelen.
Wat te doen direct na een storm, in stappen
Na een storm is snel handelen belangrijk. Veiligheid gaat altijd voor.
Stap 1. Controleer op gevaar
Kijk of dakpannen, gevelpanelen of takken dreigen te vallen.
Zet gevaarlijke plekken af en schakel zo nodig hulpdiensten in.
Laat niemand zonder de juiste deskundigheid het dak opgaan.
Stap 2. Beperk verdere schade
Laat noodzakelijke noodmaatregelen uitvoeren, zoals het tijdelijk afdekken van een beschadigd dak.
Bewaar de facturen.
Bij verzekerde schade kunnen redelijke kosten om verdere schade te beperken onder voorwaarden worden vergoed.
Stap 3. Maak foto's
Fotografeer de schade voordat herstelwerkzaamheden plaatsvinden, voor zover dat veilig kan.
Noteer de datum, het tijdstip en de getroffen onderdelen.
Bewaar ook foto's van losgeraakte materialen.
Stap 4. Meld de schade
Neem zo snel mogelijk contact op met de verzekeraar of verzekeringsadviseur.
Vraag of een schade-expert moet langskomen voordat definitief herstel plaatsvindt.
Stap 5. Informeer bewoners
Laat bewoners weten welke delen van het gebouw beschadigd zijn en welke veiligheidsmaatregelen gelden.
Vraag hen eventuele schade aan privé-eigendommen zelf bij de juiste verzekeraar te melden.
Stap 6. Laat herstel onderzoeken
Schakel een deskundig bedrijf in om de schadeoorzaak en herstelkosten vast te stellen.
Laat ook vergelijkbare onderdelen controleren die mogelijk zijn verzwakt.
Stap 7. Bewaar alle documenten
Bewaar foto's, schademeldingen, rapporten, offertes en facturen centraal.
Komt er door het beschadigde dak regenwater binnen of ontstaat discussie over het eigen risico? Lees dan Lekkage in de VvE: wie is verantwoordelijk?.
Het gebouw stormklaar maken voor de winter
Stormschade is niet volledig te voorkomen.
Maar regelmatig onderhoud kan het risico op schade beperken.
Controleer dak en gevel
Laat waar nodig dakpannen, dakbedekking, dakranden en gevelpanelen controleren.
Besteed extra aandacht aan onderdelen die eerder zijn gerepareerd of al langere tijd niet zijn geïnspecteerd.
Controleer ook dakgoten en hemelwaterafvoeren.
Denk aan balkons en buitenruimten
Vraag bewoners om zonneschermen tijdig in te draaien en losse spullen op balkons vast te zetten.
Controleer gemeenschappelijke buitenruimten op voorwerpen die bij harde wind kunnen wegwaaien.
Controleer bomen en installaties
Laat bomen met zichtbare gebreken beoordelen.
Controleer ook de bevestiging van gemeenschappelijke installaties en zonnepanelen op het dak.
Gebruik het MJOP
Het meerjarenonderhoudsplan (MJOP) helpt om onderhoud aan dak, gevel en andere gemeenschappelijke onderdelen tijdig te plannen.
Verwerk inspectieresultaten in het plan en reserveer voldoende geld voor noodzakelijke werkzaamheden.
Een actueel MJOP voorkomt niet iedere stormschade, maar helpt wel om bekende onderhoudsrisico's tijdig aan te pakken.
Veelgestelde vragen over stormschade in een VvE
1. Vanaf welke windkracht is stormschade verzekerd?
Dat hangt af van de polis. In de Centraal Beheer-voorwaarden voor het VvE Pakket Uitgebreid van januari 2026 geldt windkracht 7, vanaf 14 meter per seconde.
2. Wie betaalt stormschade aan het dak?
Als het dak gemeenschappelijk is, regelt de VvE doorgaans het herstel. De verzekering kan de kosten vergoeden wanneer de schade onder de polis valt.
3. Is mijn zonnescherm verzekerd tegen storm?
Niet automatisch. Controleer of het zonnescherm onder de VvE-verzekering of een eigen aanvullende verzekering valt.
4. Wie betaalt als een dakpan op een auto valt?
Dat hangt af van de oorzaak en eventuele aansprakelijkheid. Ook de autoverzekering van de eigenaar kan een rol spelen.
5. Zijn zonnepanelen verzekerd tegen storm?
Dat kan, maar hangt af van de eigendomssituatie en de polis. Controleer ook de dekking van de bevestigingsconstructie.
6. Vergoedt de verzekering schade door een omgevallen boom?
Schade aan het verzekerde gebouw kan gedekt zijn. Schade aan auto's of andere eigendommen moet afzonderlijk worden beoordeeld.
7. Kan achterstallig onderhoud gevolgen hebben voor de dekking?
Ja. Als de schade onder een onderhoudsgerelateerde uitsluiting valt, kan de verzekeraar vergoeding beperken of weigeren.
8. Moet stormschade direct worden gemeld?
Meld de schade zo snel mogelijk volgens de polisvoorwaarden. Neem eerst noodzakelijke veiligheidsmaatregelen en maak foto's.
Praktische checklist voor VvE-besturen
- Controleer de stormdefinitie in de polis.
- Stel vast welke beschadigde onderdelen gemeenschappelijk zijn.
- Zet gevaarlijke plekken direct af.
- Laat noodzakelijke noodmaatregelen uitvoeren.
- Maak foto's en noteer de schade.
- Meld de schade tijdig bij de verzekeraar.
- Verzamel onderhouds- en inspectierapporten.
- Informeer bewoners over herstelwerkzaamheden.
- Controleer de dekking van zonnepanelen en privévoorzieningen.
- Laat bomen en losse onderdelen beoordelen.
- Verwerk structurele onderhoudspunten in het MJOP.
Bronnen
Bronnen voor juridische en verzekeringstechnische controle, peildatum 14 oktober 2026:
-
Centraal Beheer, voorwaarden VvE-verzekeringen. Overzicht van polisvarianten en voorwaarden.
-
Centraal Beheer, Opstalverzekering VvE Pakket Uitgebreid, januari 2026. Onder meer de stormdefinitie, gedekte schade en uitsluitingen.
-
KNMI, Windschaal van Beaufort. Over windsnelheden en windkracht.
-
Burgerlijk Wetboek Boek 5. Met name artikel 5:112, 5:113 en 5:126 BW.
-
Burgerlijk Wetboek Boek 6. Met name artikel 6:162 en 6:174 BW.
-
De splitsingsakte, het toepasselijke splitsingsreglement en de verzekeringspolis van de eigen VvE.
Juridische disclaimer
Wij stellen onze artikelen met zorg samen en baseren de informatie op relevante wet- en regelgeving en betrouwbare bronnen. Ondanks deze zorgvuldigheid kunnen wij niet garanderen dat alle informatie volledig, actueel of op iedere specifieke situatie van toepassing is. Aan de inhoud van dit artikel kunnen geen rechten worden ontleend.
Dit artikel is uitsluitend bedoeld ter algemene informatie en vormt geen juridisch advies. Heb je een juridische vraag of een geschil binnen je VvE? Raadpleeg dan een jurist of advocaat die gespecialiseerd is in appartementsrecht.
Meer weten over verzekeringen?
Centraal Beheer helpt je graag verder!
Verder lezen
Bestuurdersaansprakelijkheidsverzekering VvE: echt nodig?
Wanneer is een VvE-bestuurder persoonlijk aansprakelijk? Lees wat een bestuurdersaansprakelijkheidsverzekering dekt en waarom deze belangrijk kan…
VvE-verzekeringen: wat moet je als bestuur weten?
Welke verzekeringen heeft een VvE nodig? Lees over verplichte VvE-verzekeringen, eigen risico, slapende VvE’s en belangrijke tips voor het bestuur.
Groot onderhoud of renovatie? Vergeet de verzekeraar niet
Groot onderhoud of renovatie bij uw VvE? Ontdek waarom het belangrijk is de verzekeraar tijdig te informeren en wanneer een CAR-verzekering nodig is.