Bestuurdersaansprakelijkheidsverzekering voor de VvE: is dat echt nodig?
Bestuurder zijn van een Vereniging van Eigenaars (VvE) is vaak vrijwilligerswerk. Toch draag je als bestuurder behoorlijk wat verantwoordelijkheid. Je neemt samen met andere bestuursleden beslissingen over onderhoud, financiën, contracten en soms grote investeringen. Maar wat gebeurt er als daarbij iets misgaat? In bepaalde situaties kan een bestuurder persoonlijk aansprakelijk worden gesteld. Een bestuurdersaansprakelijkheidsverzekering kan daarom een belangrijke aanvulling zijn op het verzekeringspakket van een VvE.
Wat is bestuurdersaansprakelijkheid?
Het bestuur voert de besluiten van de VvE uit en beheert de dagelijkse zaken. Denk aan het verstrekken van opdrachten aan aannemers, het beheren van de VvE-financiën en het aangaan van overeenkomsten.
Een fout maken betekent niet automatisch dat een bestuurder persoonlijk aansprakelijk is. Maar wanneer een bestuurder zijn of haar taak niet naar behoren uitvoert, nalatig is of onzorgvuldig handelt, kan er onder omstandigheden wel aansprakelijkheid ontstaan. De financiële gevolgen daarvan kunnen aanzienlijk zijn.
Een bestuurdersaansprakelijkheidsverzekering is bedoeld om bestuursleden tegen dergelijke financiële risico's te beschermen. Daarbij gaat het dus niet alleen om het vermogen van de VvE, maar juist ook om het privévermogen van bestuurders.
Een praktisch voorbeeld
Stel dat het bestuur namens de VvE een schilder opdracht geeft voor groot onderhoud aan het appartementencomplex. De werkzaamheden worden netjes uitgevoerd, maar vervolgens blijkt dat er onvoldoende geld in de kas van de VvE zit om de rekening te betalen.
Of denk aan een groot onderhoudsproject waarbij het bestuur een aannemer selecteert zonder voldoende onderzoek te doen naar diens financiële situatie. De aannemer gaat tijdens het project failliet en de VvE lijdt hierdoor aanzienlijke schade. Eigenaren kunnen vervolgens proberen de bestuursleden aansprakelijk te stellen.
Ook fraude binnen het bestuur vormt een risico. Een penningmeester kan bijvoorbeeld geld uit de VvE-kas voor privédoeleinden gebruiken. Ook zo'n situatie kan financiële gevolgen hebben voor andere bestuursleden.
Dit zijn voorbeelden van situaties waarvoor een bestuurdersaansprakelijkheidsverzekering relevant kan zijn.
Wat verzekert een bestuurdersaansprakelijkheidsverzekering?
De precieze dekking verschilt per verzekeraar en polis. Bij de bestuurdersaansprakelijkheidsverzekering voor VvE's van Centraal Beheer gaat het onder andere om wettelijke bestuurdersaansprakelijkheid, het niet naar behoren uitvoeren van de bestuurstaak, schade als gevolg van onzorgvuldig handelen en schade door nalatigheid.
Opzettelijk handelen is niet verzekerd. Het is daarom belangrijk om altijd de polisvoorwaarden en uitsluitingen van een verzekering te bekijken voordat de VvE deze afsluit.
Ook interessant voor VvE's die willen verduurzamen: bij Centraal Beheer valt een lening die de VvE afsluit voor verduurzamingsplannen, bijvoorbeeld via het Warmtefonds, onder de dekking van deze bestuurdersaansprakelijkheidsverzekering.
Maar we hebben toch al een aansprakelijkheidsverzekering?
Hier ontstaat regelmatig verwarring. Een gewone aansprakelijkheidsverzekering van de VvE is iets anders dan een bestuurdersaansprakelijkheidsverzekering.
De aansprakelijkheidsverzekering van de VvE is bijvoorbeeld bedoeld voor schade die vanuit het gebouw aan anderen of hun eigendommen ontstaat. Bestuurdersaansprakelijkheid gaat juist over de aansprakelijkheidsrisico's die iemand loopt in zijn of haar functie als bestuurder.
Ook een particuliere aansprakelijkheidsverzekering biedt hiervoor niet automatisch dekking. Het feit dat je privé goed verzekerd bent, betekent dus niet dat je daarmee ook beschermd bent tegen aansprakelijkheid die voortvloeit uit je werkzaamheden als VvE-bestuurder.
Is de verzekering verplicht?
Nee. Een bestuurdersaansprakelijkheidsverzekering is voor een VvE niet verplicht. Toch kan het verstandig zijn om deze verzekering te overwegen, óók voor een kleine VvE.
Juist omdat bestuursfuncties binnen VvE's vaak vrijwillig worden uitgevoerd, staan bestuurders niet altijd stil bij de persoonlijke financiële risico's die bij de functie horen. Een VvE kan bovendien te maken krijgen met forse bedragen. Denk aan groot onderhoud, verduurzaming, leningen en langlopende contracten met leveranciers.
Volgens Centraal Beheer wordt de verzekering door het bestuur namens de VvE afgesloten na goedkeuring door de ledenvergadering.
Bespreek het in de ALV
Voor VvE's is het verstandig om periodiek niet alleen naar de opstal- en aansprakelijkheidsverzekering te kijken, maar naar het complete verzekeringspakket. De bestuurdersaansprakelijkheidsverzekering hoort daarbij op de agenda.
Bespreek bijvoorbeeld tijdens de Algemene Ledenvergadering welke risico's het bestuur loopt, welke dekking eventueel al aanwezig is en of aanvullende bescherming wenselijk is.
Een bestuurdersaansprakelijkheidsverzekering voorkomt natuurlijk geen verkeerde beslissing. Maar als er ondanks zorgvuldig bestuur toch iets misgaat, kan een goede verzekering voorkomen dat een vrijwillige bestuursfunctie onverwacht grote financiële gevolgen krijgt voor de bestuurder persoonlijk.
Meer weten over verzekeringen?
Verder lezen
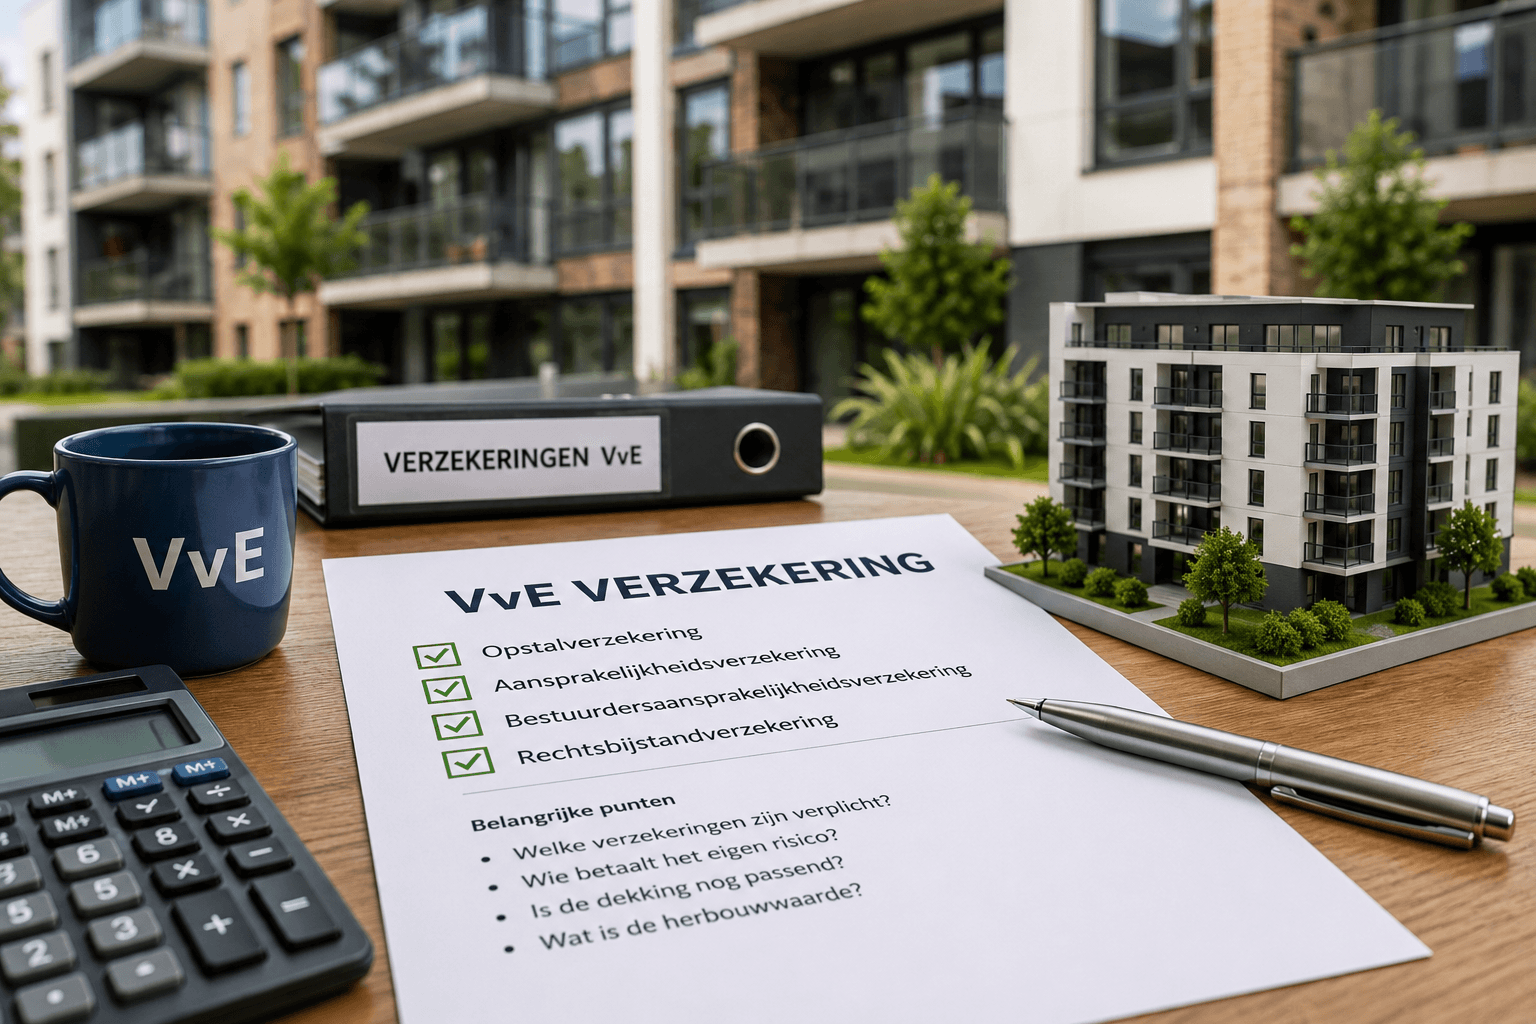
VvE-verzekeringen: wat moet je als bestuur weten?
Welke verzekeringen heeft een VvE nodig? Lees over verplichte VvE-verzekeringen, eigen risico, slapende VvE’s en belangrijke tips voor het bestuur.

Groot onderhoud of renovatie? Vergeet de verzekeraar niet
Groot onderhoud of renovatie bij uw VvE? Ontdek waarom het belangrijk is de verzekeraar tijdig te informeren en wanneer een CAR-verzekering nodig is.
Is waterschade aan mijn VvE-appartement goed verzekerd?
Waterschade is één van de meest voorkomende én meest vervelende schades binnen appartementencomplexen.